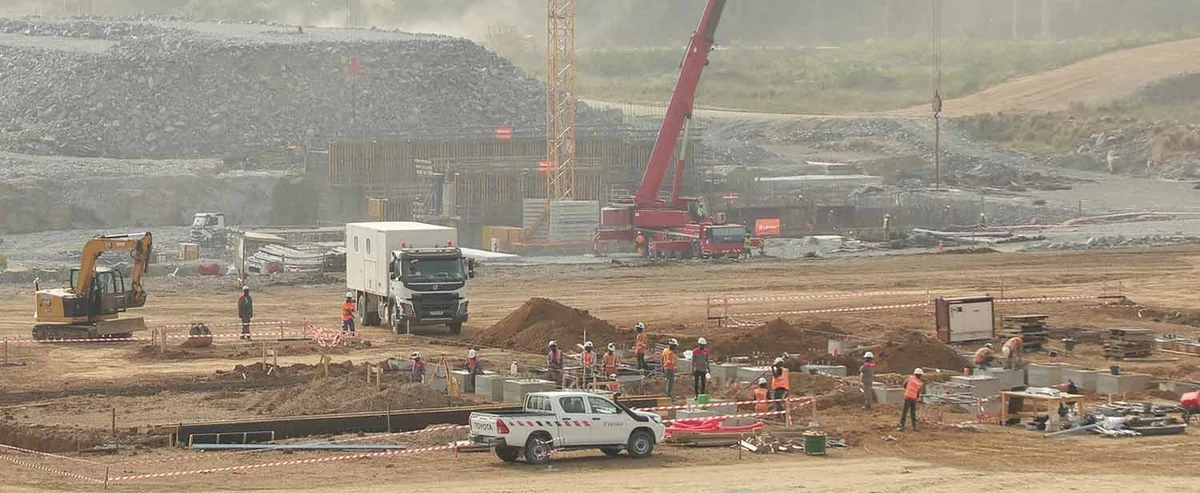
En 1996, la Côte d'Ivoire ouvrait sa production électrique au privé ; en 2026, son premier barrage hydroélectrique privé, Singrobo-Ahouaty (44 MW, 114 milliards FCFA), lancé en 2019, reste à l'arrêt, selon Connectionivoirienne. Le même jour, à Dakar, le Sénégal présente une étude de faisabilité sur les carburants d'aviation durable, d'après l'APS. Deux trajectoires qui révèlent les tensions d'une transition énergétique ouest-africaine tiraillée entre modèles éprouvés et filières nouvelles.
Singrobo-Ahouaty : un pionnier à l'arrêt
Le premier barrage hydroélectrique privé d'Afrique de l'Ouest, lancé en 2019, toujours bloqué en 2026.
Singrobo-Ahouaty, un modèle pionnier en panne
Le 15 septembre 2026, Connectionivoirienne révèle que le barrage hydroélectrique de Singrobo-Ahouaty, dans le département de Taabo, à environ 140 km d'Abidjan, est toujours bloqué. D'une puissance de 44 MW et d'un coût de 114 milliards FCFA, cet ouvrage détenu par la société Ivoire Hydro Energy (IHE) devait alimenter environ 100 000 ménages et être rétrocédé à l'État au terme de 35 ans d'exploitation. Lancé en 2019 pour une durée de chantier de 36 mois, il devait être inauguré en 2023, puis en 2025. Le pays est pourtant un pionnier : dès 1996, il ouvrait sa production électrique au privé, et en 1998, la centrale thermique d'Azito, première centrale à gaz entièrement détenue par une entreprise privée, était inaugurée au nord d'Abidjan. En 2026, 70 % de l'électricité ivoirienne provient de centrales thermiques ou à gaz, et le pays compte cinq centrales dont une seule est détenue par l'État. Le blocage de Singrobo-Ahouaty n'est donc pas anodin : il interroge la capacité du modèle privé à porter des projets hydroélectriques, plus risqués et plus longs que le thermique.
Le Sénégal, du potentiel à la concrétisation
Le même jour, à Dakar, l'Agence nationale de l'aviation civile et de la météorologie (ANACIM) présentait le rapport de l'étude de faisabilité sur les carburants d'aviation durable (SAF), lancée en septembre 2025 avec l'accompagnement de l'Union européenne et de l'Organisation de l'aviation civile internationale (OACI). Selon l'APS, le directeur général de l'ANACIM, Diaga Basse, a déclaré que le Sénégal dispose de plusieurs atouts susceptibles de favoriser l'émergence d'une filière nationale, citant des ressources agricoles et biomasses, le potentiel énergétique et industriel ainsi que les perspectives de croissance du transport aérien. L'étude a identifié cinq matières premières à fort potentiel : la biomasse issue de la canne à sucre, les pommes d'acajou, le neem, le typha et le jatropha. Diaga Basse estime que l'enjeu est de passer de l'identification des opportunités à la définition des conditions concrètes de leur mise en œuvre. Le Sénégal, producteur de gaz naturel GTA Sénégal Mauritanie production, cherche ainsi à diversifier ses débouchés énergétiques au-delà de l'électricité et du pétrole Sénégal Sangomar production 15 septembre 2026.
Ce qui a changé depuis août 2026
Depuis les publications antérieures, plusieurs dossiers ont progressé ou stagné. Le 5 août 2026, le gouvernement ivoirien a annoncé la ratification d'un accord de don de 171 milliards FCFA (300 millions $) conclu avec les États-Unis via le Millennium Challenge Corporation (MCC), signé le 16 septembre 2025, pour financer le Programme Compact régional pour l'énergie, selon l'Agence Ecofin. Ce programme soutient la deuxième phase du West African Power Pool (WAPP) et la modernisation du réseau électrique national. La Côte d'Ivoire exporte déjà de l'électricité vers le Ghana, le Burkina Faso, le Mali, le Libéria, la Sierra Leone et la Guinée. Le 12 août 2026, Electricity Development Corporation (EDC) a lancé deux appels d'offres nationaux restreints, d'un coût prévisionnel cumulé de 1,45 milliard de FCFA TTC, pour les études détaillées du complexe hydro-solaire de Mbakaou, au Cameroun, annoncé à 400 MW, selon Investir au Cameroun. Ces appels d'offres font suite à la présentation, près d'un an plus tôt, d'une configuration de 54 MW en amont, 234 MW en aval et 111 MW de solaire. Aucun des deux appels d'offres ne mentionne de puissance, laissant la configuration susceptible d'ajustements.
Hydroélectricité : des calendriers qui glissent
Le cas ivoirien n'est pas isolé. Au Mozambique, le 5 août 2026, le Bureau d'information du gouvernement (Gabinfo) a repoussé de deux à trois ans la mise en service du barrage de Mphanda Nkuwa, désormais attendue en 2034, alors que les planifications précédentes tablaient sur 2031 ou 2032, rapporte l'Agence Ecofin. Le budget est révisé à la hausse, entre 6 et 7 milliards de dollars contre 5 à 5,5 milliards auparavant. Le gouvernement projette des revenus publics cumulés d'environ 14 milliards de dollars et la création de 6 000 à 7 000 emplois directs. Ce glissement illustre une tendance lourde : les grands barrages hydroélectriques, longtemps présentés comme la colonne vertébrale de la transition, subissent des retards et des surcoûts qui questionnent leur compétitivité face au solaire et au gaz. En Afrique de l'Ouest, le WAPP, marché régional de l'électricité de la CEDEAO, reste tributaire de la mise en service effective de ces ouvrages.
Le contexte camerounais et les partenariats chinois
Au Cameroun, la revue à mi-parcours du Document de stratégie pays (DSP) 2023-2028 de la Banque africaine de développement, publiée le 17 juillet 2026, confirme des avancées significatives. À mi-parcours, la Banque a approuvé huit nouvelles opérations représentant 833,8 milliards de FCFA (1,27 milliard d'euros), soit près de 70 % des financements initialement prévus, selon la BAD. Ces financements soutiennent le développement des infrastructures au service de l'agro-industrialisation et le renforcement du capital humain et de la gouvernance. Par ailleurs, le commerce entre la Côte d'Ivoire et la Chine a atteint 7,42 milliards de dollars en 2025, un niveau sans précédent, d'après Africtelegraph. Cette relation structurante fait de Pékin un partenaire technologique de premier plan dans les chantiers d'infrastructures, alors que la Chine importe cacao, caoutchouc naturel, noix de cajou et produits pétroliers ivoiriens. La présence chinoise dans les projets énergétiques ouest-africains s'inscrit dans cette dynamique, même si les sources ne précisent pas son rôle dans Singrobo-Ahouaty.
Les SAF, une opportunité de diversification
La filière des carburants d'aviation durable, explorée par le Sénégal, représente une opportunité de diversification pour les pays ouest-africains. L'étude de faisabilité, lancée en septembre 2025 et présentée le 15 septembre 2026, identifie cinq matières premières locales. Le Sénégal, qui produit du gaz naturel GTA Sénégal Mauritanie production et du pétrole Sénégal Sangomar production 15 septembre 2026, pourrait ainsi valoriser sa biomasse et ses sous-produits agricoles. Toutefois, l'ANACIM souligne que l'enjeu réside dans la définition des conditions concrètes de mise en œuvre, sans préciser d'échéancier ni de montants d'investissement. La concurrence régionale est réelle : le Mozambique, avec son potentiel hydroélectrique, et le Cameroun, avec son complexe de Mbakaou, illustrent des stratégies différentes. La Côte d'Ivoire, de son côté, mise sur le gaz et le renforcement de son réseau via le WAPP.
Une transition sous contraintes
L'opposition entre hydroélectricité et carburants d'aviation durable n'est qu'apparente : les deux filières révèlent les mêmes difficultés de financement, de calendrier et de modèle économique. Le blocage de Singrobo-Ahouaty, premier barrage privé d'Afrique de l'Ouest, lancé en 2019 et toujours inachevé en 2026, montre que l'ouverture au privé ne garantit pas la rapidité d'exécution. La ratification ivoirienne du don américain de 300 millions $, le 5 août 2026, et les appels d'offres camerounais du 12 août 2026 pour Mbakaou, témoignent d'une recherche active de financements. Au Mozambique, le report de Mphanda Nkuwa à 2034 et la révision budgétaire à 6-7 milliards de dollars illustrent les surcoûts. Dans ce contexte, les SAF sénégalais, encore au stade d'étude, pourraient devenir une alternative crédible si les conditions de valorisation industrielle sont réunies. Mais l'absence de chiffres précis sur les investissements nécessaires et les volumes envisagés laisse la filière à un stade exploratoire. La question de l'orpaillage illégal Burkina Faso Mali, qui affecte les ressources en eau et les sols, ajoute une pression environnementale sur les projets hydroélectriques et agricoles, sans que les sources fournies n'établissent de lien direct avec les dossiers évoqués.
La transition énergétique ouest-africaine se heurte à un paradoxe : les projets les plus emblématiques, qu'il s'agisse de barrages hydroélectriques ou de filières de carburants durables, peinent à dépasser le stade des études ou des annonces. Alors que la Côte d'Ivoire renforce son rôle de hub via le WAPP et que le Sénégal explore les SAF, la question de la mobilisation effective des capitaux et de la coordination régionale reste entière. Les prochains mois diront si les calendriers annoncés, de Mbakaou à Mphanda Nkuwa, résistent aux réalités du terrain.